Cierre de Mercados - 05 de febrero de 2025
1. Resumen Ejecutivo
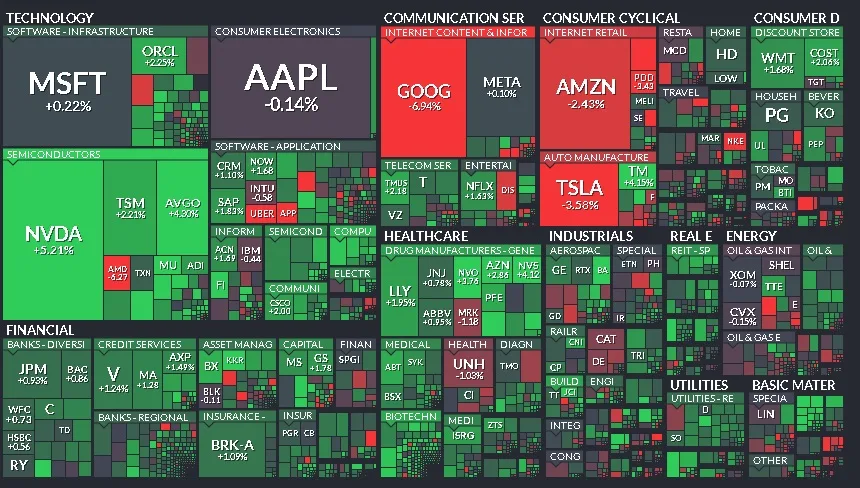
El 5 de febrero de 2025, los mercados globales experimentaron una sesión mixta, influenciada por datos macroeconómicos dispares, resultados corporativos clave y tensiones comerciales persistentes.
Los índices estadounidenses mostraron divergencia, con el S&P 500 y el Nasdaq presionados por el rendimiento de gigantes tecnológicos, mientras que el Russell 2000 de pequeña capitalización logró avances.
En Europa, el panorama fue igualmente diverso, con el IBEX 35 liderando las ganancias y el FTSE MIB sufriendo pérdidas.
Los mercados asiáticos reaccionaron negativamente a los datos del PMI de servicios de China, aunque Japón mostró resiliencia.
2. Índices Bursátiles Globales
Estados Unidos
S&P 500: -0.15%4
Nasdaq: -0.33%4
Dow Jones: +0.71%.
Russell 2000: +0.64%.
Europa
Euro Stoxx 600: +0.47%
German DAX: +0.37%
France’s CAC: -0.19%
Spain’s IBEX: +1.32%
FTSE MIB: -0.4%
Asia
Nikkei 225: +0.09%.
Hang Seng: -0.93%.
CSI 300: A la baja
Nifty 50: +0.18%
3. Sectores Destacados
Tecnología
El sector tecnológico se vio afectado negativamente, especialmente por la caída de Alphabet (Google) tras la publicación de resultados que decepcionaron en algunos segmentos clave, como los negocios en la nube.
Apple también experimentó presión debido a preocupaciones regulatorias en China.
Automoción
El sector automotriz europeo sufrió un revés debido a informes sobre la posible ruptura de las conversaciones de fusión entre Nissan y Honda, lo que impactó negativamente a Renaul.
Salud
El sector de cuidados de la salud destacó positivamente, impulsado por los sólidos resultados de Novo Nordisk, que superaron las expectativas gracias a las ventas de su fármaco estrella, Wegovy.
Lujo
El sector de lujo experimentó retrocesos debido a los datos del PMI de servicios de China.
4. Principales Empresas
Alphabet (GOOGL)
Cayó un 6% tras reportar ingresos del Q4 y de la nube por debajo de las expectativas.
Las previsiones de gasto de capital en 2025, muy por encima de lo esperado, beneficiaron a NVIDIA.
Advanced Micro Devices (AMD)
Las acciones comenzaron la sesión con una caída del 10% debido a que los ingresos del centro de datos no alcanzaron las expectativas.
Novo Nordisk (NOVOb.CO)
Subió un 4.5% tras reportar un beneficio del cuarto trimestre de $4.4 mil millones de dólares, superando las expectativas.
Uber (UBER)
Cayó un 4% a pesar de reportar su mejor trimestre hasta la fecha, superando su perspectiva de tres años en reservas brutas, EBITDA ajustado y flujo de caja libre.
Disney (DIS)
Las acciones subieron un 1% tras reportar sólidos resultados, con ingresos de $24.69 mil millones de dólares.
5. DivisasDólar (DXY): El índice del dólar cayó un 0.34% aproximadamente a 107.230.
EUR/USD: El euro subió un 0.24% frente al dólar.
USD/JPY: El dólar cayó un 1.13% frente al yen.
GBP/USD: La libra esterlina subió un 0.18% frente al dólar.
6. Materias Primas
Petróleo (WTI)
Cayó un 2.12% debido a las preocupaciones sobre el impacto de una guerra comercial entre Estados Unidos y China en el crecimiento mundial2…
Oro (XAU/USD)
Subió un 0.88%, superando los $2,880 dólares, marcando otro máximo histórico.
7. Tasas de Interés
Bono del Tesoro a 10 años
Cayó 9 puntos básicos hasta un 4.42%.
Bund a 10 años
Descendió 3 puntos básicos a 2.36%.
Referencia Española a 10 años
Descendió 3 puntos básicos a 2.98%.
8. Noticias Relevantes
Guerra Comercial
El organismo de control antimonopolio de China está sentando las bases para una posible investigación sobre las políticas de Apple y las tarifas que cobra a los desarrolladores de aplicaciones.
PMI de Servicios
El PMI de servicios de la Eurozona se redujo ligeramente a 51.3 puntos.
Datos de Empleo ADP
La creación de empleo en el sector privado de Estados Unidos creció en 183,000 empleos.
Departamento de Eficiencia Gubernamental (DOGE)
El departamento de Elon Musk lanzó un ataque de precisión contra el “Estado profundo” al desmantelar la USAID y transferirla al Departamento de Estado.
QRA del Tesoro
El nuevo Secretario del Tesoro mantiene el plan de emisión de deuda a largo plazo sin cambios al menos hasta 2025.
9. Datos cierre
Indices de las bolsas
Fecha | Puntos | Var. | Var. Semanal | Var. Mes | Var. Año | Var. este Año | |
IBEX 35 [+] | 05/02/2025 | 12.524,60 | 1,23% | 1,26% | 7,49% | 25,99% | 8,02% |
DAX [+] | 05/02/2025 | 21.552,15 | 0,22% | -0,83% | 8,27% | 27,50% | 8,25% |
FTSE 100 [+] | 05/02/2025 | 8.622,02 | 0,60% | -0,60% | 4,84% | 13,26% | 5,49% |
CAC 40 [+] | 05/02/2025 | 7.891,68 | -0,19% | -0,74% | 8,37% | 3,98% | 6,92% |
FTSEMIB [+] | 04/02/2025 | 36.719,35 | 1,38% | 0,68% | 7,59% | 19,54% | 7,41% |
PSI20 [+] | 05/02/2025 | 6.531,46 | 0,22% | 0,11% | 1,35% | 4,95% | 2,42% |
STOXX 50 [+] | 05/02/2025 | 5.270,85 | 0,13% | -0,31% | 8,20% | 13,22% | 8,25% |
DOW [+] | 04/02/2025 | 44.556,04 | 0,30% | 0,03% | 4,27% | 15,27% | 4,73% |
NASDAQ [+] | 04/02/2025 | 19.654,01 | 1,35% | 0,14% | 0,16% | 25,75% | 1,78% |
S&P 500 [+] | 04/02/2025 | 6.037,88 | 0,72% | -0,04% | 1,61% | 21,77% | 2,66% |
NIKKEI [+] | 05/02/2025 | 38.809,00 | 0,08% | -2,01% | -2,72% | 6,75% | -2,72% |
TOPIX [+] | 05/02/2025 | 2.745,41 | 0,27% | -1,55% | -1,42% | 7,38% | -1,42% |
SHANGAI [+] | 05/02/2025 | 3.229,49 | -0,65% | -0,65% | 0,56% | 19,51% | -3,65% |
TASI [+] | 05/02/2025 | 12.414,40 | -0,16% | -0,01% | 2,58% | 3,24% | 3,14% |
MERVAL [+] | 04/02/2025 | 2.523.647,00 | 1,59% | -1,60% | -7,52% | 91,74% | -0,39% |
Fuente: Expansión
9. Conclusión
El 5 de febrero de 2025 fue un día de contrastes en los mercados globales.
Los resultados empresariales mixtos y las preocupaciones macroeconómicas continuaron generando volatilidad.
El sector tecnológico enfrentó desafíos, mientras que el sector de la salud brilló.
Las tensiones comerciales persistieron como un factor clave, influyendo en las decisiones de inversión y en el comportamiento del mercado. Los inversores deben seguir de cerca la evolución de estos factores y ajustar sus estrategias en consecuencia.
Fuentes
- DatosMacro de Expansión
- Bloomberg
- Financial Times
- The Economist
- Wall Street Journal
- Morningstar