Cierre de Mercados - 03 de febrero de 2025
1. Resumen Ejecutivo
El 3 de febrero de 2025, los mercados globales experimentaron una alta volatilidad marcada por la imposición de aranceles por parte de Estados Unidos a varios países, incluyendo Canadá, México y China, así como la amenaza de aranceles a la Unión Europea.
Esta situación generó fuertes caídas en las bolsas europeas y asiáticas, aunque hubo cierta recuperación durante la jornada tras un anuncio de México de enviar tropas a la frontera con Estados Unidos para controlar el tráfico de drogas, lo que llevó a un aplazamiento temporal de los aranceles.
En EE.UU., los mercados también cayeron inicialmente, pero lograron recuperarse parcialmente.
La renta fija europea experimentó bajadas en los rendimientos de los bonos, mientras que el dólar se fortaleció significativamente debido a la incertidumbre.
2. Mercados Bursátiles
2.1. Europa
Las bolsas europeas registraron descensos generalizados, con caídas superiores al 1% en los principales índices.
El Eurostoxx 50 cerró con una baja del 1.2%, el IBEX 35 cayó un 1.35% y el CAC 40 francés un 1.2%.
El sector automotriz fue uno de los más afectados por su alta exposición a Estados Unidos y sus fábricas en México.
Empresas como Stellantis, Volkswagen y BASF mostraron los peores comportamientos.
2.2. Asia-Pacífico
Los mercados en Asia-Pacífico no sufrieron grandes caídas, ya que los aranceles fueron menores a lo esperado.
La reapertura del mercado chino tras el Año Nuevo fue plana, con el Hang Seng de Hong Kong y el índice de Shanghái cerrando sin movimientos notables.
Sin embargo, en Japón, el Topix cayó un 2.4%.
En general las bolsas asiáticas cayeron en bloque, con el índice MSCI Asia Pacific desplomándose hasta un 2.8%, su mayor caída desde el 5 de agosto.
2.3. Estados Unidos
Inicialmente, las bolsas estadounidenses registraron caídas importantes, pero recuperaron terreno a medida que avanzaba la jornada tras el anuncio del acuerdo entre México y Estados Unidos.
Al cierre de la sesión europea, el S&P 500 caía un 0.7% y el Nasdaq un 1.2%. El Dow Jones también cerró en negativo, con un descenso del 0.28%.
El Russell 2000, que mide el desempeño de las empresas de menor capitalización, cayó un 1.28%.
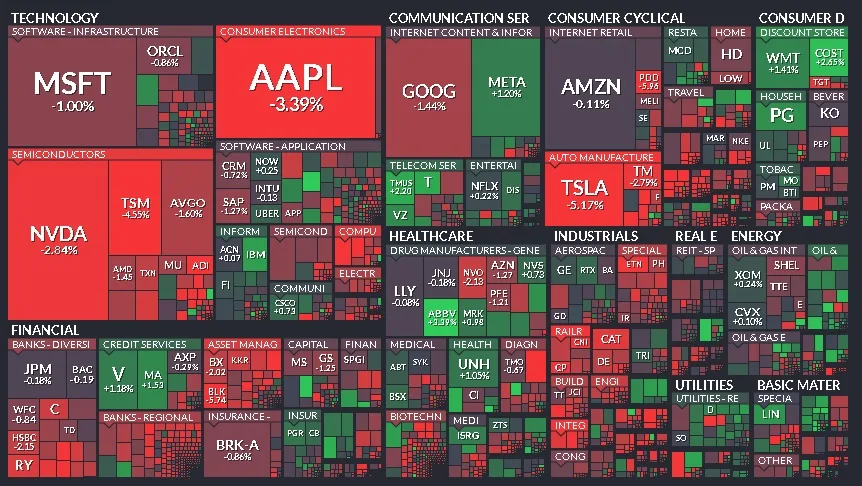
El sector tecnológico y el sector de consumo discrecional fueron los más afectados, mientras que los sectores de energía y salud obtuvieron mejores resultados.
3. Sectores Destacados
Automotriz
Fue el sector más castigado en Europa debido a los aranceles y su alta exposición a EE.UU. y México.
Tecnología
Sufrió caídas, especialmente empresas como Apple, Tesla y Nvidia.
Lujo
El sector de lujo también se vio afectado por las tensiones comerciales.
Utilities
En España, este sector mostró un comportamiento positivo.
Energía y salud
En EE.UU., estos sectores obtuvieron mejores resultados en comparación con otros sectores.
4. Empresas Específicas
Indra
Anunció la compra del 89.7% de Hispasat, lo que provocó una caída del 4.04% en su cotización, ya que los inversores no vieron con buenos ojos esta inversión en el área de satélites.
Redeia
Subió un 0.3% tras la venta de Hispasat, aunque la operación implicará una minusvalía contable de 137 millones de euros.
Apple
Mostró problemas y una caída del 3.71%, con señales de que podría volver a probar su media de 200.
Tesla
Experimentó caídas importantes, aunque logró recuperarse ligeramente al final de la sesión.
Nvidia
También sufrió caídas significativas debido a la incertidumbre sobre los aranceles.
5. Divisas
El euro cayó significativamente frente al dólar, con el par EUR/USD bajando un 0.8% hasta 1.027, debido a la incertidumbre generada por las tensiones comerciales.
El dólar se fortaleció como activo refugio. El dólar también subió frente al yen y la libra.
6. Materias Primas
Oro
Continuó en máximos, con un aumento del 0.5% hasta los 2,817 dólares por onza, lo que se explica por su papel como activo refugio en tiempos de incertidumbre.
Petróleo
El barril de Brent subió un 0.1%, situándose en 75.7 dólares por barril9. Aunque los precios subieron inicialmente con las noticias de los aranceles, borraron esas ganancias tras el acuerdo con México.
7. Renta Fija
Los rendimientos de los bonos europeos mostraron bajadas notables tras la bajada de tipos de la semana pasada y la incertidumbre sobre la política arancelaria de Trump.
La TIR del Bund a 10 años descendió 7 puntos básicos hasta el 2.38%, mientras que la referencia española bajó 6 puntos básicos hasta el 3.05%.
La TIR del Treasury a 10 años se mantuvo relativamente estable en el 4.52%.
Los bonos del Tesoro mostraron un comportamiento mixto, con los bonos a corto plazo rezagados y los de largo plazo con ligeros avances.
8. Indicadores Macroeconómicos
PMI Manufacturero Caixin de China
Retrocedió 0.4 puntos hasta 50.1, pero se mantuvo en expansión.
PMI Manufacturero de Japón
Se contrajo 0.9 puntos hasta 48.7, su menor lectura desde marzo de 2024.
PMI Manufacturero Nikkei de India
Aumentó 1.3 puntos hasta 57.7, manteniéndose en expansión.
PMI Manufacturero de la Eurozona
Aumentó 1.5 puntos hasta 46.6.
Alemania
Subió 2.5 puntos hasta 45.0.
Francia
Aumentó 3.1 puntos hasta 45.0.
España
Cayó 2.4 puntos hasta 50.9.
Italia
Se mantuvo en 46.3.
PMI Manufacturero de Reino Unido
Aumentó hasta 48.3.
IPC de Italia
La tasa interanual se situó en 1.5%, con un aumento mensual del 0.6%.
IPC de la Eurozona
La tasa de inflación general subió al 2.5% interanual.
La inflación subyacente se mantuvo estable en 2.7%.
PMI Manufacturero de EEUU
Avanzó hasta 51.2, entrando en territorio de expansión por primera vez desde junio de 2024.
ISM Manufacturero de EEUU
Aumentó a 50.9, superando las expectativas.
9. Noticias Relevantes
Aranceles de Trump
La imposición de aranceles a Canadá, México y China, junto con la amenaza a la UE, generó fuertes caídas en los mercados y volatilidad.
La decisión de Trump de posponer los aranceles a México tras el anuncio de medidas en la frontera causó un rebote en los mercados.
Sin embargo, la incertidumbre sobre los aranceles a Canadá y la UE sigue siendo una preocupación para los inversores.
Acuerdo México-EEUU
El anuncio de México de desplegar 10,000 militares en la frontera para controlar el tráfico de drogas llevó a un aplazamiento de los aranceles por un mes.
Conversaciones positivas
Según Kevin Hassett, del Consejo Económico Nacional de EE.UU., hay conversaciones positivas sobre aranceles con los países afectados, lo que sugiere que podrían ser temporales.
Reunión Trump-Trudeau
Trump tiene previsto reunirse de nuevo con el primer ministro canadiense, Justin Trudeau, para abordar la situación.
10.Datos cierre de mercados
Fecha | Puntos | Var. | Var. Semanal | Var. Mes | Var. Año | Var. este Año | |
03/02/2025 | 12.207,70 | -1,30% | -1,30% | 4,77% | 21,32% | 5,28% | |
03/02/2025 | 21.405,12 | -1,50% | -1,50% | 7,53% | 26,52% | 7,51% | |
03/02/2025 | 8.584,80 | -1,03% | -1,03% | 4,39% | 12,73% | 5,04% | |
03/02/2025 | 7.854,92 | -1,20% | -1,20% | 7,86% | 3,46% | 6,42% | |
31/01/2025 | 36.471,75 | 0,12% | 0,75% | 6,69% | 18,63% | 6,69% | |
03/02/2025 | 6.466,51 | -0,89% | -0,89% | 0,34% | 3,34% | 1,40% | |
03/02/2025 | 5.220,05 | -1,27% | -1,27% | 7,16% | 12,15% | 7,20% | |
31/01/2025 | 44.544,66 | -0,75% | 0,27% | 4,70% | 16,76% | 4,70% | |
31/01/2025 | 19.627,44 | -0,28% | -1,64% | 1,64% | 29,43% | 1,64% | |
31/01/2025 | 6.040,53 | -0,50% | -1,00% | 2,70% | 24,66% | 2,70% | |
03/02/2025 | 38.541,50 | -2,69% | -2,69% | -3,39% | 6,59% | -3,39% | |
03/02/2025 | 2.720,39 | -2,45% | -2,45% | -2,32% | 7,12% | -2,32% | |
27/01/2025 | 3.250,60 | -0,06% | -0,06% | -4,40% | 11,70% | -3,02% | |
03/02/2025 | 12.377,03 | -0,31% | -0,31% | 2,27% | 3,88% | 2,83% | |
31/01/2025 | 2.564.659,00 | -1,33% | -0,06% | 1,22% | 103,45% | 1,22% |
Fuente: Expansión
11. Conclusión
El 3 de febrero de 2025 fue un día de alta volatilidad y fuerte incertidumbre en los mercados financieros globales debido a las tensiones comerciales generadas por los aranceles de EE.UU.
La respuesta de los mercados fue inicialmente negativa, con fuertes caídas, pero hubo cierta recuperación tras el acuerdo entre México y Estados Unidos.
Sin embargo, la incertidumbre sobre la duración y el alcance de los aranceles sigue siendo un factor clave a tener en cuenta.
Los inversores deben estar atentos a las próximas noticias sobre la política comercial y a los datos macroeconómicos que puedan influir en las decisiones de los bancos centrales.
La volatilidad del mercado podría persistir a corto plazo debido a la sensibilidad a las noticias relacionadas con los aranceles.
También es importante observar los datos del empleo de la manufactura que han mostrado una ligera creación de empleo.
La situación recuerda a 2018, cuando también hubo fuertes bandazos por las tensiones comerciales, por lo que el mercado podría presentar un comportamiento similar en el futuro cercano
Fuentes
- DatosMacro de Expansión
- Bloomberg
- Financial Times
- The Economist
- Wall Street Journal
- Morningstar